Domain fernmeldekabel.de kaufen?
Wir ziehen mit dem Projekt
fernmeldekabel.de um.
Sind Sie am Kauf der Domain
fernmeldekabel.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fernmeldekabel.de kaufen?
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
Ähnliche Suchbegriffe für EStG
Top-Angebote
Produkte zum Begriff EStG:
-
Fluke Networks Tonverfolger 4962063 PRO3000F50 Netzwerk, TelekommunikationDie Pro3000F50 gefilterte Sonde bietet klare und präzise Verfolgung von Kommunikationsverkabelungen. Der innovative Filter der Sonde verhindert Rauschen von externen Quellen beim Lauschen auf Ton.192,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kabeltester P06237901 Multimetrix CT 51 Netzwerk, TelekommunikationDer Multimetrix CT 51 ist ein einfacher Kabeltester für die Kabeltypen RJ-45, RJ-11, USB, 1394 und BNC: - RJ-45 zum Testen von LAN- und INTERNET 10BASE-T Kabeln, EIA/TIA-568/568B, AT&T268A, Token Ring sowie anderer Verkabelungs-systeme mit RJ-45 Steckkontakten - RJ-11 zum Testen von Telefon- und PhonNet-Kabeln sowie anderer Verkabelungssysteme mit RJ-11 Steckkontakten - IEEE 1394 zum Testen von Kabeln mit IEEE 1394 Steckern - USB B zum Testen von USB-Verbindungskabeln sowie anderer Verkabelungssysteme mit USB-Steckern - BNC zum Testen von Terminal-Verbindungskabeln ETHERNET 10BASE-2/10BASE-5 Die Bedienung erfolgt über nur eine Taste. Durch das abnehmbare Sendemodul kann die Messung durch nur eine Person erfolgen. Die Messungen können an Kabeln mit bis zu 180 m Länge durchgeführt werden. Der Kabeltester bietet ebenfalls eine Durchgangsprüfung, die Prüfung auf Unterbrechungen sowie Kurzschlüssen.192,78 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
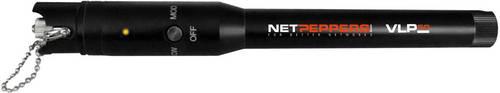
NetPeppers Glasfaserprüfgerät NP-FIBER50 NP-FIBER50 Netzwerk, TelekommunikationErkennen Sie Verletzungen an der Ummantelung des Kabels oder Unterschreitung von Biegeradien mit dem VLP50, der durch den Austritt eines roten Lasers schnell und einfach die Fehlerquelle sichtbar macht. Durch die Wahltaste können Sie den VLP50 in wenigen Sekunden in die gewünschte Betriebsart (kontinuierlich oder blinkend) bringen und mit vorhandenen Glasfaserstrecken durch den Universalanschluss verbinden. Der VLP50 ist mit einer 2,5 mm Schnittstelle ausgestattet und somit mit SC, ST und FC-Steckern kompatibel. Zusätzlich ist im Lieferumfang ein 1,25 mm Adapter für LC und MU-Stecker enthalten. Der VLP50 in Stiftform ist kompakt konstruiert und komfortabel in der Handhabung. Das robuste Aluminiumgehäuse schützt vor Beschädigung des Prüfgeräts. Die Batterien des Gerätes können jederzeit über den Schraubverschluss am Gehäuseende schnell ausgetauscht werden und garantieren einen Betrieb von über 50 Arbeitsstunden.134,03 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Unterstützte KommunikationUnterstützte Kommunikation , Eine Einführung in Theorie und Praxis , Linsen, Tönungen & Folien > Lichter & Leuchten , Auflage: 6. Auflage, Erscheinungsjahr: 20210210, Produktform: Kartoniert, Redaktion: Wilken, Etta, Auflage: 21006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 326, Abbildungen: 22 Abbildungen, 10 Tabellen, Themenüberschrift: EDUCATION / Special Education / General, Keyword: Alternative Kommunikation; Nichtsprechende Kommunikation; Spracherwerb, Fachschema: Behinderung / Kinder, Jugendliche~Jugend / Behinderung~Kind / Behinderung~Bildung / Bildungsmanagement~Bildungsmanagement~Management / Bildungsmanagement~Bildungspolitik~Politik / Bildung~Kommunikation (Mensch)~Behindertenpädagogik (Sonderpädagogik)~Behinderung / Pädagogik~Pädagogik / Behinderung~Pädagogik / Sonderpädagogik~Sonderpädagogik~Sozialarbeit~Spracherwerb~Sprachbehinderung~Sprache / Störungen~Sprachstörung - Patholinguistik~Störung (psychologisch) / Sprachstörung, Fachkategorie: Sonderpädagogik, Bildungszweck: für spezielle Lernschwächen, Thema: Optimieren, Warengruppe: HC/Sonderpädagogik, Behindertenpädagogik, Fachkategorie: Bildungsstrategien und -politik, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kohlhammer W., Verlag: Kohlhammer W., Verlag: Kohlhammer, W., GmbH, Länge: 231, Breite: 157, Höhe: 20, Gewicht: 497, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783170329744 9783170257757 9783170212947 9783170192188 9783170167322, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
Was ist die Bescheinigung nach 92 EStG?
Die Bescheinigung nach § 92 EStG ist eine Bestätigung, die Arbeitgeber ihren Arbeitnehmern am Ende eines Kalenderjahres ausstellen müssen. In dieser Bescheinigung werden alle steuerpflichtigen Einkünfte des Arbeitnehmers sowie die abgeführten Steuern und Sozialversicherungsbeiträge aufgeführt. Die Bescheinigung dient dem Finanzamt als Nachweis für die korrekte Versteuerung der Einkünfte und ermöglicht es dem Arbeitnehmer, seine Steuererklärung korrekt auszufüllen. Ohne diese Bescheinigung kann es zu Problemen bei der Steuererklärung kommen und im schlimmsten Fall zu Nachzahlungen oder Strafzahlungen führen. Es ist daher wichtig, dass Arbeitgeber die Bescheinigung nach § 92 EStG rechtzeitig und korrekt ausstellen. **
Top-Angebote
Produkte zum Begriff EStG:
-
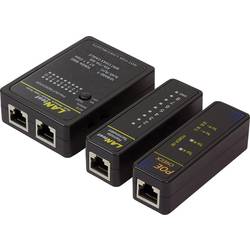
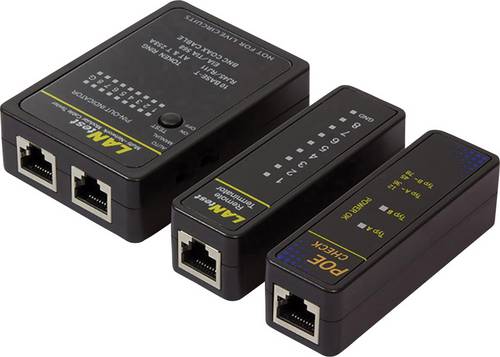
Kabeltester WZ0015P LogiLink WZ0015P Netzwerk, TelekommunikationPraktischer Kabeltester für RJ11, RJ12, RJ45, BNC und PoE. Für Koax-, Telefon- und Netzwerkleitungen. Mit der dazugehörigen Remote Einheit kann eine komplette Leitung auch nach der Installation geprüft werden. Einfache Bedienung, Anzeige über LEDs zum Testen von RJ45, RJ12, RJ11 und Coax nach den gültigen Standards. Das Gerät prüft auf Verbindung, Schirmung, sowie auf Belegung der Adernpaare (RJ45 Netzwerkkabel). Der beigefügte PoE-Finder identifiziert schnell und einfach vor Ort alle Netzwerk-Datenports auf Power Over Ethernet Spannungsversorgung. Er zeigt an, ob eine PoE Spannung vorhanden ist und wenn ja, auf welchen Aderpaaren (1-2/3-6 oder 4-5/7-8).24,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
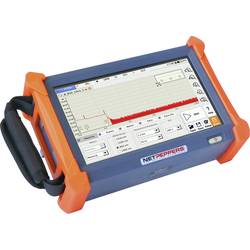
Multifunktionsmessgerät NP-FIBER1000SM NetPeppers Netzwerk, TelekommunikationDas OTDR1000 ist die optimale Plattform für Abnahmemessungen oder zur Fehlersuche in LWL-Netzen. Es bietet genug Reserven für Anwendungen im FFTX-, LAN- und WAN-Bereich, egal ob Quad-Version (SM/MM) oder als reines Singlemode-OTDR.4239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
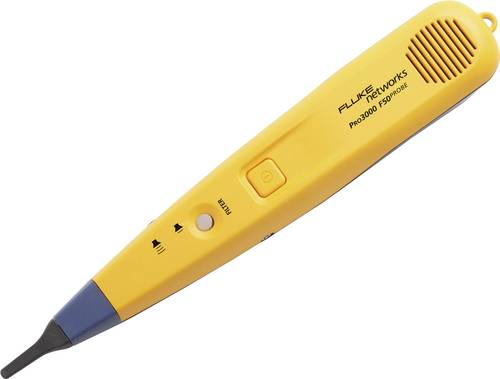
Fluke Networks Tonverfolger 4962063 PRO3000F50 Netzwerk, TelekommunikationDie Pro3000F50 gefilterte Sonde bietet klare und präzise Verfolgung von Kommunikationsverkabelungen. Der innovative Filter der Sonde verhindert Rauschen von externen Quellen beim Lauschen auf Ton.192,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
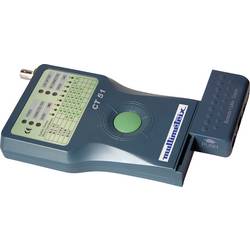
Kabeltester P06237901 Multimetrix CT 51 Netzwerk, TelekommunikationDer Multimetrix CT 51 ist ein einfacher Kabeltester für die Kabeltypen RJ-45, RJ-11, USB, 1394 und BNC: - RJ-45 zum Testen von LAN- und INTERNET 10BASE-T Kabeln, EIA/TIA-568/568B, AT&T268A, Token Ring sowie anderer Verkabelungs-systeme mit RJ-45 Steckkontakten - RJ-11 zum Testen von Telefon- und PhonNet-Kabeln sowie anderer Verkabelungssysteme mit RJ-11 Steckkontakten - IEEE 1394 zum Testen von Kabeln mit IEEE 1394 Steckern - USB B zum Testen von USB-Verbindungskabeln sowie anderer Verkabelungssysteme mit USB-Steckern - BNC zum Testen von Terminal-Verbindungskabeln ETHERNET 10BASE-2/10BASE-5 Die Bedienung erfolgt über nur eine Taste. Durch das abnehmbare Sendemodul kann die Messung durch nur eine Person erfolgen. Die Messungen können an Kabeln mit bis zu 180 m Länge durchgeführt werden. Der Kabeltester bietet ebenfalls eine Durchgangsprüfung, die Prüfung auf Unterbrechungen sowie Kurzschlüssen.192,78 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
Ähnliche Suchbegriffe für EStG
-
NetPeppers Glasfaserprüfgerät NP-FIBER50 NP-FIBER50 Netzwerk, TelekommunikationErkennen Sie Verletzungen an der Ummantelung des Kabels oder Unterschreitung von Biegeradien mit dem VLP50, der durch den Austritt eines roten Lasers schnell und einfach die Fehlerquelle sichtbar macht. Durch die Wahltaste können Sie den VLP50 in wenigen Sekunden in die gewünschte Betriebsart (kontinuierlich oder blinkend) bringen und mit vorhandenen Glasfaserstrecken durch den Universalanschluss verbinden. Der VLP50 ist mit einer 2,5 mm Schnittstelle ausgestattet und somit mit SC, ST und FC-Steckern kompatibel. Zusätzlich ist im Lieferumfang ein 1,25 mm Adapter für LC und MU-Stecker enthalten. Der VLP50 in Stiftform ist kompakt konstruiert und komfortabel in der Handhabung. Das robuste Aluminiumgehäuse schützt vor Beschädigung des Prüfgeräts. Die Batterien des Gerätes können jederzeit über den Schraubverschluss am Gehäuseende schnell ausgetauscht werden und garantieren einen Betrieb von über 50 Arbeitsstunden.134,03 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Unterstützte KommunikationUnterstützte Kommunikation , Eine Einführung in Theorie und Praxis , Linsen, Tönungen & Folien > Lichter & Leuchten , Auflage: 6. Auflage, Erscheinungsjahr: 20210210, Produktform: Kartoniert, Redaktion: Wilken, Etta, Auflage: 21006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 326, Abbildungen: 22 Abbildungen, 10 Tabellen, Themenüberschrift: EDUCATION / Special Education / General, Keyword: Alternative Kommunikation; Nichtsprechende Kommunikation; Spracherwerb, Fachschema: Behinderung / Kinder, Jugendliche~Jugend / Behinderung~Kind / Behinderung~Bildung / Bildungsmanagement~Bildungsmanagement~Management / Bildungsmanagement~Bildungspolitik~Politik / Bildung~Kommunikation (Mensch)~Behindertenpädagogik (Sonderpädagogik)~Behinderung / Pädagogik~Pädagogik / Behinderung~Pädagogik / Sonderpädagogik~Sonderpädagogik~Sozialarbeit~Spracherwerb~Sprachbehinderung~Sprache / Störungen~Sprachstörung - Patholinguistik~Störung (psychologisch) / Sprachstörung, Fachkategorie: Sonderpädagogik, Bildungszweck: für spezielle Lernschwächen, Thema: Optimieren, Warengruppe: HC/Sonderpädagogik, Behindertenpädagogik, Fachkategorie: Bildungsstrategien und -politik, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kohlhammer W., Verlag: Kohlhammer W., Verlag: Kohlhammer, W., GmbH, Länge: 231, Breite: 157, Höhe: 20, Gewicht: 497, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783170329744 9783170257757 9783170212947 9783170192188 9783170167322, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rugenstein, Kai: ÜbertragungÜbertragung , In den Vorstellungen darüber, was Übertragung ist und wie es mit ihr umzugehen gilt, zeigen sich deutlicher als bei jedem anderen psychoanalytischen Konzept die Positionen zu Grundfragen der psychodynamischen Theorie und Praxis. Inwieweit ist die analytische Beziehung eine bloße Wiederholung von Vergangenem, eine geheimnisvolle Kommunikation von Unbewusst zu Unbewusst, eine aufgabenorientierte Zusammenarbeit, eine reale Neuerfahrung oder etwas ganz Anderes? Kai Rugenstein stellt die einflussreichsten Modelle von Übertragung und Gegenübertragung vor und entwickelt in Orientierung an der intersubjektiven Triebtheorie Jean Laplanches ein zeitgemäßes Verständnis verschiedener Übertragungsphänomene. Abschließend widmet sich der Autor konkreten Fragen der Behandlungstechnik und regt Leserinnen und Leser mit klinischen Beispielen dazu an, selbst eine Übertragung zu vollziehen: einen Transfer des vermittelten Wissens in die eigene Praxis. , Kennzeichenhalterungen > Karosserie & Exterieur Styling , Erscheinungsjahr: 202409, Produktform: Kartoniert, Titel der Reihe: Analyse der Psyche und Psychotherapie##, Autoren: Rugenstein, Kai, Seitenzahl/Blattzahl: 140, Keyword: Analyse der Psyche; Behandlungstechnik; Einführung; Freud; Gegenübertragung; Geschichte der Psychoanalyse; Grundlagenwissen; Jean Laplanche; Psychoanalyse; Psychodynamische Psychotherapie; Reihe; Tiefenpsychologie; tiefenpsychologisch fundierte Psychotherapie; Übertragung; Übertragungskonzept, Fachschema: Analyse / Psychoanalyse~Psychoanalyse - Psychoanalytiker~Psychotherapie / Psychoanalyse~Psychologie / Emotionen, Sexualität~Psychologie / Person, Persönlichkeit, Ich-Psychologie~Psychotherapie - Psychotherapeut~Therapie / Psychotherapie~Hilfe / Lebenshilfe~Lebenshilfe, Fachkategorie: Psychoanalyse (Freud)~Psychologie: Emotionen~Das Selbst, das Ich, Identität und Persönlichkeit~Ratgeber, Sachbuch: Psychologie, Warengruppe: TB/Psychologie/Allgemeines, Lexika, Fachkategorie: Psychotherapie, allgemein, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Psychosozial Verlag GbR, Verlag: Psychosozial Verlag GbR, Verlag: Psychosozial-Verlag GmbH & Co. KG, Länge: 200, Breite: 119, Höhe: 12, Gewicht: 196, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik,22,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kabeltester WZ0015P LogiLink WZ0015P Netzwerk, TelekommunikationPraktischer Kabeltester für RJ11, RJ12, RJ45, BNC und PoE. Für Koax-, Telefon- und Netzwerkleitungen. Mit der dazugehörigen Remote Einheit kann eine komplette Leitung auch nach der Installation geprüft werden. Einfache Bedienung, Anzeige über LEDs zum Testen von RJ45, RJ12, RJ11 und Coax nach den gültigen Standards. Das Gerät prüft auf Verbindung, Schirmung, sowie auf Belegung der Adernpaare (RJ45 Netzwerkkabel). Der beigefügte PoE-Finder identifiziert schnell und einfach vor Ort alle Netzwerk-Datenports auf Power Over Ethernet Spannungsversorgung. Er zeigt an, ob eine PoE Spannung vorhanden ist und wenn ja, auf welchen Aderpaaren (1-2/3-6 oder 4-5/7-8).13,85 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
-
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
-
Was ist die Bescheinigung nach 92 EStG?
Die Bescheinigung nach § 92 EStG ist eine Bestätigung, die Arbeitgeber ihren Arbeitnehmern am Ende eines Kalenderjahres ausstellen müssen. In dieser Bescheinigung werden alle steuerpflichtigen Einkünfte des Arbeitnehmers sowie die abgeführten Steuern und Sozialversicherungsbeiträge aufgeführt. Die Bescheinigung dient dem Finanzamt als Nachweis für die korrekte Versteuerung der Einkünfte und ermöglicht es dem Arbeitnehmer, seine Steuererklärung korrekt auszufüllen. Ohne diese Bescheinigung kann es zu Problemen bei der Steuererklärung kommen und im schlimmsten Fall zu Nachzahlungen oder Strafzahlungen führen. Es ist daher wichtig, dass Arbeitgeber die Bescheinigung nach § 92 EStG rechtzeitig und korrekt ausstellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.